Domain rc-modelltechnik.de kaufen?
Wir ziehen mit dem Projekt
rc-modelltechnik.de um.
Sind Sie am Kauf der Domain
rc-modelltechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rc-modelltechnik.de kaufen?
Wie kann man ein RC-Flugzeug mit Fernsteuerung selber bauen?
Um ein RC-Flugzeug mit Fernsteuerung selbst zu bauen, benötigt man zunächst einen Bausatz oder Pläne für das gewünschte Modell. Dann müssen die einzelnen Bauteile wie Rumpf, Flügel und Steuerflächen ausgeschnitten und zusammengebaut werden. Anschließend werden der Motor, die Elektronik und die Fernsteuerung eingebaut und verkabelt. Zum Schluss muss das Flugzeug noch lackiert und die Fernsteuerung programmiert werden. Es ist wichtig, sich vorher gut über die verschiedenen Bauteile und den Bauvorgang zu informieren, um ein funktionierendes und flugfähiges Modell zu erhalten. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edsall, Larry: Legendäre AutosLegendäre Autos , Autos, die Geschichte schrieben, von den Anfängen bis ins 21. Jahrhundert , Transportsysteme > Autoteile & Zubehör , Erscheinungsjahr: 20241028, Produktform: Leinen, Autoren: Edsall, Larry, Redaktion: White Star, Übersetzung: Schmitz, Dietmar, Seitenzahl/Blattzahl: 304, Abbildungen: über 320 Fotografien, Keyword: 911; Alfa Romeo; Automobil-Fans Buch; Automobildesign; Automobile Bildband; BMW; Bond Cars; Car Design; Deutsche Autos: Die schönsten Modelle; Fahrzeuglegenden; Ferrari; Legendäre Autoklassiker; Oldtimer, Fachschema: Auto / Bildband, Katalog, Test, Warengruppe: HC/Auto/Motorrad/Moped, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 305, Breite: 265, Höhe: 37, Gewicht: 2140, Produktform: Gebunden, Genre: Importe,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
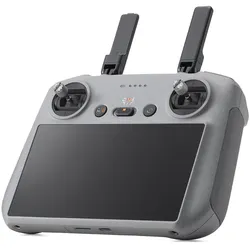
RC 2 FernsteuerungKameradrohnen-Fernsteuerung, 5,5-Zoll-FHD-Display 1920x1080p, 700 Nits, leistungsstarker Prozessor, DJI O4-Videoübertragungstechnologie, Frequenzbänder von 2,4 GHz, 5,1 GHz und 5,8 GHz, zwei integrierte 2T4R Antennen, 32 GB großen integrierter Speicher337,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edsall, Larry: Legendäre AutosLegendäre Autos , Autos, die Geschichte schrieben, von den Anfängen bis ins 21. Jahrhundert , Transportsysteme > Autoteile & Zubehör , Erscheinungsjahr: 20241028, Produktform: Leinen, Autoren: Edsall, Larry, Redaktion: White Star, Übersetzung: Schmitz, Dietmar, Seitenzahl/Blattzahl: 304, Abbildungen: über 320 Fotografien, Keyword: 911; Alfa Romeo; Automobil-Fans Buch; Automobildesign; Automobile Bildband; BMW; Bond Cars; Car Design; Deutsche Autos: Die schönsten Modelle; Fahrzeuglegenden; Ferrari; Legendäre Autoklassiker; Oldtimer, Fachschema: Auto / Bildband, Katalog, Test, Warengruppe: HC/Auto/Motorrad/Moped, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 305, Breite: 265, Höhe: 37, Gewicht: 2140, Produktform: Gebunden, Genre: Importe,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man ein RC-Flugzeug mit Fernsteuerung selber bauen?
Um ein RC-Flugzeug mit Fernsteuerung selbst zu bauen, benötigt man zunächst einen Bausatz oder Pläne für das gewünschte Modell. Dann müssen die einzelnen Bauteile wie Rumpf, Flügel und Steuerflächen ausgeschnitten und zusammengebaut werden. Anschließend werden der Motor, die Elektronik und die Fernsteuerung eingebaut und verkabelt. Zum Schluss muss das Flugzeug noch lackiert und die Fernsteuerung programmiert werden. Es ist wichtig, sich vorher gut über die verschiedenen Bauteile und den Bauvorgang zu informieren, um ein funktionierendes und flugfähiges Modell zu erhalten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
RC 2 FernsteuerungKameradrohnen-Fernsteuerung, 5,5-Zoll-FHD-Display 1920x1080p, 700 Nits, leistungsstarker Prozessor, DJI O4-Videoübertragungstechnologie, Frequenzbänder von 2,4 GHz, 5,1 GHz und 5,8 GHz, zwei integrierte 2T4R Antennen, 32 GB großen integrierter Speicher337,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.